Veel ondernemers denken dat de Bbz (Bijstand voor zelfstandigen) de enige regeling is wanneer het financieel misgaat.
Maar dat is niet zo.
De Bbz kijkt vooral naar:
- het gezamenlijke huishoudinkomen
- het vermogen van de ondernemer en partner
Daardoor vallen ondernemers met complexe schulden of een afwijkende gezinssituatie regelmatig buiten de boot, terwijl er wél hulp nodig is.
Het Wsk – Waarborgfonds Saneringskredieten – biedt juist in die situaties extra ruimte.
Voor informatie over saneringskredieten:
nvvk.nl/saneringskredieten-en-sociale-leningen
Voorwaarde blijft wel: de onderneming moet gestopt zijn of aantoonbaar levensvatbaar.
Wanneer het Wsk wél kan helpen
Het Wsk kijkt anders dan de Bbz.
Het gaat niet om inkomensondersteuning, maar om financiering om schulden op te lossen of te herstructureren.
Daarom kan het Wsk helpen in situaties waarin de Bbz vastloopt.
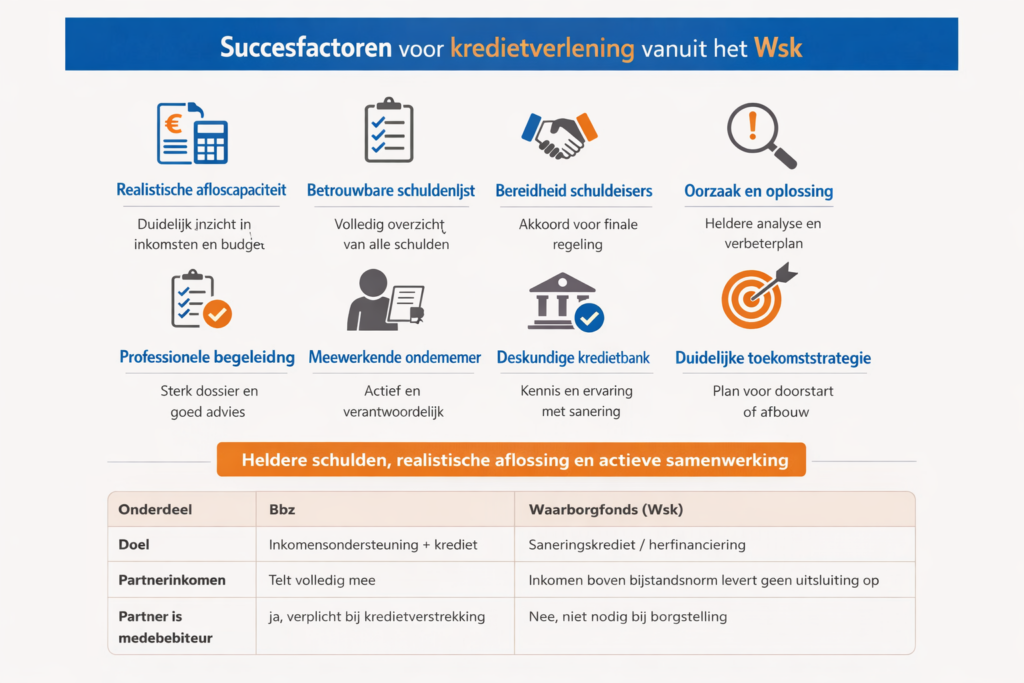
- Hoogte Partnerinkomen is geen blokkade
Bij de Bbz telt het inkomen van de partner volledig mee.
Heeft de partner een inkomen boven de bijstandsnorm, dan vervalt vaak het recht op Bbz‑inkomensondersteuning of Bbz‑krediet.
Het Wsk werkt anders:
- partnerinkomen is géén uitsluitingsgrond
- de focus ligt op afloscapaciteit en haalbaarheid
- doel: schulden oplossen, niet inkomensondersteuning
Dit opent de deur voor ondernemers die door partnerinkomen buiten de Bbz vallen.
2. Partner hoeft niet mee te tekenen
Bij de Bbz moet een partner vaak mee‑tekenen voor een krediet.
Dat is logisch vanuit gemeentelijk risicobeheer, maar problematisch wanneer:
- de schulden uit een vorige relatie komen
- de partner niets met die oude schulden te maken heeft
- de partner niet aansprakelijk wil worden
Gevolg: de Bbz‑aanvraag loopt vast.
Het Wsk biedt hier wél ruimte: - partner‑tekenen is niet verplicht
- de borgstelling komt vanuit het Wsk
- de kredietbank kan tóch financieren
Voor ondernemers met relatie‑ of gezinssituaties die de Bbz blokkeren, is dit vaak dé oplossing.
Wat dit concreet betekent voor ondernemers
Dankzij het Wsk zijn er veel meer mogelijkheden dan vaak gedacht:
- schulden in één keer afkopen via een saneringskrediet
- herfinanciering om kleine schulden klein te houden
- oplossingen wanneer de Bbz geen uitkomst biedt
- geen blokkade door partnerinkomen
- geen verplicht mee‑tekenen door partner
- sneller rust, overzicht en één aanspreekpunt
- een realistische kans op herstel of doorstart
Mijn rol: verbinden, begeleiden en zorgen dat het klopt
Gemeenten kunnen veel, maar niet alles.
Bij complexe situaties — herstructurering, corporate recovery, juridische kwesties, WHOA‑trajecten — begeleid ik ondernemers persoonlijk.
Ik werk samen met:
- gespecialiseerde advocaten
- WHOA‑experts
- kredietbanken
- schuldhulpverleners
- herstructureringsspecialisten
Mijn rol is vooral verbinden:
ik zorg dat de juiste deskundigen aan tafel komen, dat iedereen dezelfde kant op werkt en dat ondernemers niet verdwalen in regels, formulieren en loketten.
Niemand hoeft dit alleen te doen.
Samen creëren we rust, overzicht en een toekomst die past bij de situatie van de ondernemer.